La Auditoría General de la Ciudad de Buenos Aires (AGCBA) aprobó por unanimidad el Informe Final de Auditoría de Desempeño del Plan Sarmiento (Ejercicio 2025). El dictamen del organismo público concluyó que existió una deficiente planificación presupuestaria, administrativa y de control interno, destacando inconsistencias severas tanto en el convenio de compras con la Oficina de las Naciones Unidas de Servicios para Proyectos (UNOPS) como en la ejecución presupuestaria local y el seguimiento físico de los dispositivos.
Asimismo, el informe reveló un ajuste del 30% en el presupuesto destinado al programa de informática escolar, además de graves deficiencias de control en la compra de equipamiento tecnológico y la reasignación de partidas hacia el Ministerio de Seguridad porteño.
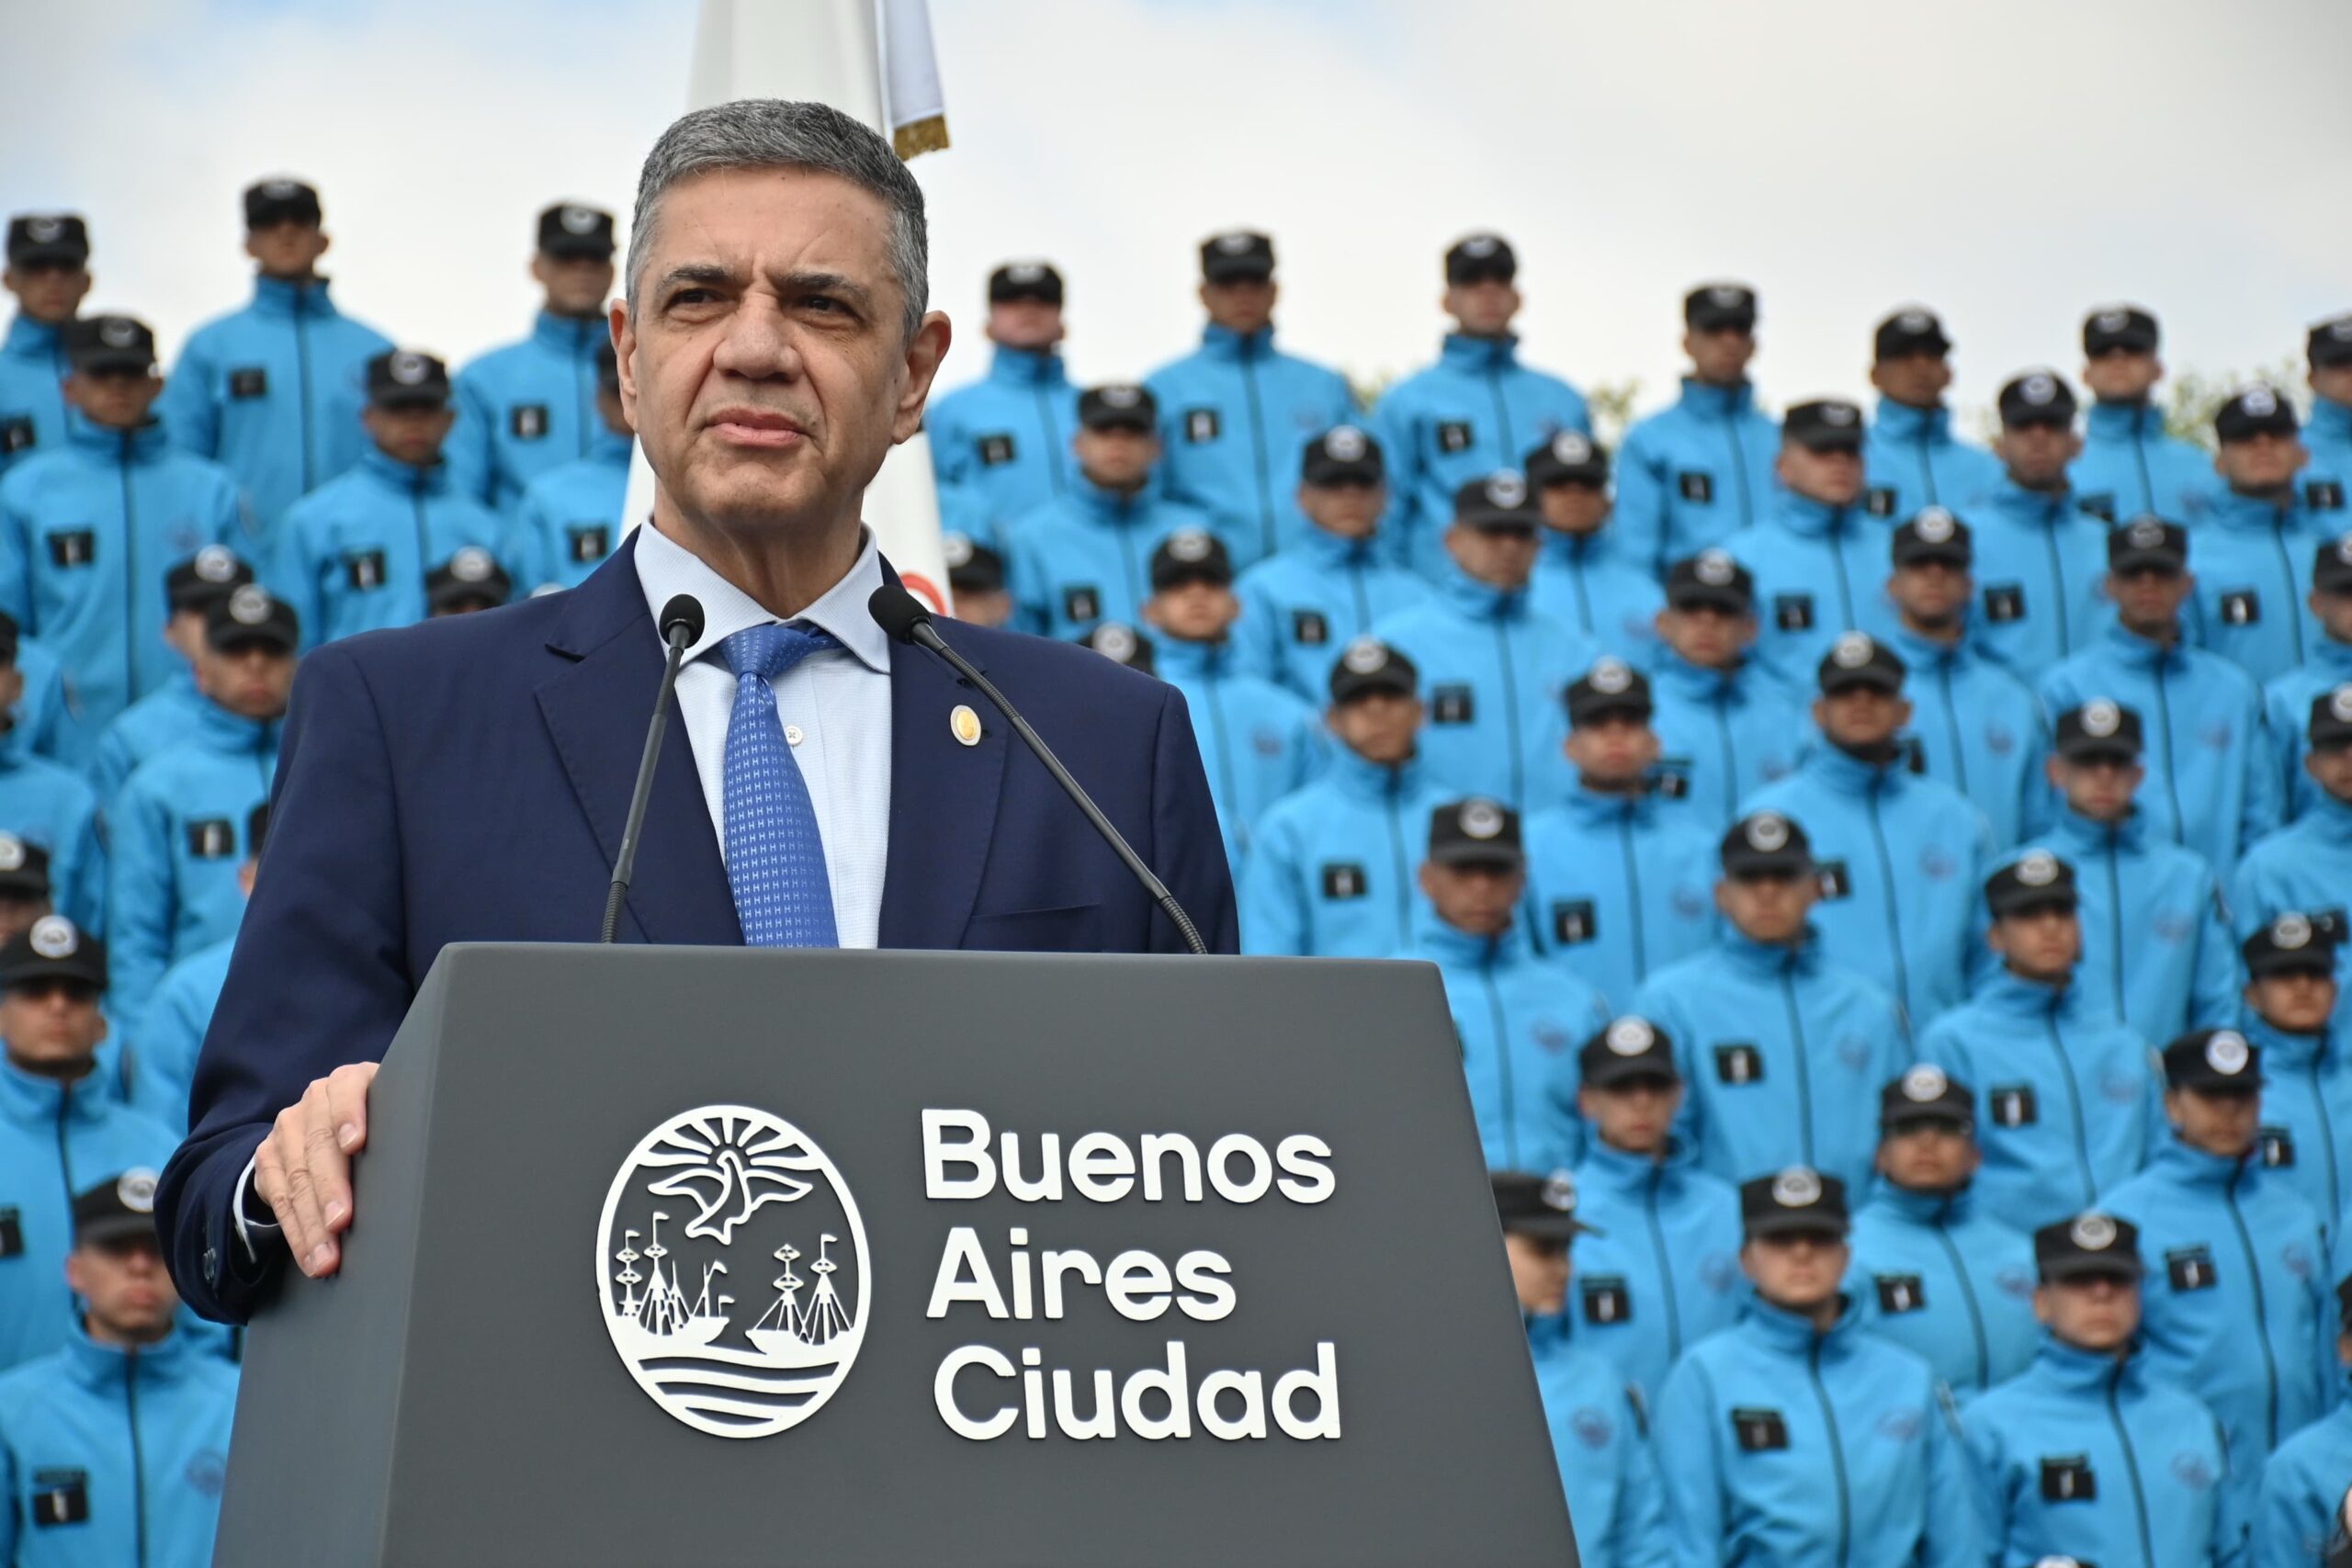
Según detalló la presidenta de la AGCBA, Mariana Gagliardi, en noviembre de 2025 la administración del jefe de Gobierno Jorge Macri reasignó $25.386 millones originalmente presupuestados para el Plan Sarmiento. De esa suma, $11.752 millones (un 46,29%) fueron transferidos al área de comunicaciones de la Policía de la Ciudad, mientras que menos del 1% del total redirigido permaneció dentro de la órbita del Ministerio de Educación.
1. Desviaciones en el Convenio de Compras con UNOPS
Desde 2017, el Gobierno de la Ciudad Autónoma de Buenos Aires (GCABA) gestiona la compra de equipamiento tecnológico (notebooks, tablets, licencias de software y servidores) a través de un Memorándum de Acuerdo con la UNOPS, prorrogado mediante las Enmiendas N° 9 y N° 10 hasta el 31 de diciembre de 2026. Durante 2025, el 46,9% del presupuesto devengado por el Plan Sarmiento se destinó a transferencias dirigidas a este organismo internacional.
Principales anomalías detectadas en la ejecución con UNOPS:
- Pago anticipado sin recepción conforme: Los desembolsos a UNOPS se realizan por adelantado, careciendo de la verificación efectiva previa de los bienes y especificaciones técnicas por parte del GCABA.
- Sobrecumplimiento de transferencias (1,23%): Al finalizar 2024, restaban transferir USD 19.158.918 para alcanzar la meta del convenio al 2026. Sin embargo, durante 2025 el GCABA transfirió el equivalente a USD 21.548.513, generando un sobrecumplimiento no justificado de USD 2.389.595.
- Discrepancia contable entre GCABA y UNOPS: A fines de 2025, el GCABA registró giros acumulados por USD 197.295.015, mientras que UNOPS contabilizó ingresos por USD 195.813.292 (una brecha de USD 1.481.723 / 0,75% sin controles de conciliación por parte del Ministerio).
- Falta de auditoría estatal directa: El convenio supedita la rendición de cuentas exclusivamente a los procedimientos internos de la UNOPS, impidiendo el control gubernamental directo sobre los fondos públicos porteños.
2. Inconsistencias Presupuestarias y Fallas de Control Interno
| Observación Auditada | Detalle de la Irregularidad | Impacto / Riesgo |
| Imputación Presupuestaria Errónea | Asignación de $194.929.668,29 a la firma Grupo Atlas S.A. vía Decreto N° 433/2016 por depósito de insumos. De 249 remitos, sólo 2 corresponden a material tecnológico (notebooks); el resto abarca sillas, bicicletas, libros y artículos de limpieza. | Violación de la técnica de Presupuesto por Programas y opacidad en la rendición de cuentas. |
| Subasignación y Ejecución no Prevista | Los Incisos 2 y 4 no tenían crédito asignado en la Ley N° 6804/2024 (Presupuesto 2025), pero ejecutaron $680.301.278. | Deficiencia severa en la planificación del circuito administrativo-presupuestario. |
| Ausencia de Metas Físicas e Indicadores | El proyecto fue encuadrado como “Actividad Común”, omitiendo la fijación de metas cuantitativas de entrega de equipamiento y mediciones de desempeño en 2025. | Imposibilidad de medir el grado de cumplimiento, la eficiencia y el impacto del plan. |
| Incumplimiento de Publicación Oficial | Transgresión al Art. 63 de la Ley N° 70: 1 acto administrativo no fue publicado y 7 actos fueron publicados fuera del plazo legal de 5 días en el Boletín Oficial (BOCBA). | Incumplimiento de los principios de transparencia activa y publicidad de los actos de gobierno. |
3. Vulnerabilidades en el Stock, Trazabilidad y Licenciamiento
El informe de la AGCBA expone serias falencias en la custodia y seguimiento del inventario tecnológico almacenado y distribuido:
- Inexistencia de respaldos en software y servicios: No se presentó documentación que acredite la recepción conforme de 9 procesos de adquisición de software por USD 996.278, ni controles visuales de 6 contrataciones de servicios por USD 953.852 informados por UNOPS.
- Inconsistencia en Licencias Windows 11 Education: Se informó la activación de 187.962 licencias sin respaldo en el informe anual de UNOPS, respaldadas únicamente con capturas de pantalla sin fecha ni firmas de recepción.
- Falta de Controles Periódicos de Stock:
- No se realizaron las auditorías semestrales de inventario previstas en la Licitación Pública N° 7192-1685-LPU24 (se hizo un único control en enero de 2025).
- Se omitieron los informes semanales de stock y en 74 días hábiles del año (de 241) no existieron registros diarios de configuración de dispositivos.
- El Ministerio no cuenta con la plataforma en línea exigida por pliego para monitorear en tiempo real la logística y distribución de los equipos.
Conclusiones de la Auditoría
El dictamen unánime de los Auditores Generales señala la necesidad urgente de reestructurar la planificación operativa y el sistema de control interno del Plan Sarmiento. La AGCBA recomienda revisar el mecanismo de contratación a través de UNOPS, transparentar las imputaciones presupuestarias, reincorporar metas físicas auditables y garantizar la trazabilidad integral de los dispositivos tecnológicos asignados a la comunidad educativa de la Ciudad.